Private Equity · 7 Min. Lesezeit
Wie viel EBITDA-Hebel steckt im Pricing einer Portfoliofirma?

Das Wichtigste in Kürze
- Eine Preiserhöhung bei Bestandskunden einer Softwarefirma landet fast ganz im EBITDA. Bei 20 % Marge heben 5 % höhere Preise das EBITDA rechnerisch um ein Viertel.
- Bei 10 % Preiserhöhung darf eine Softwarefirma 9,1 % Umsatz durch Kündigungen verlieren, bevor der Umsatz sinkt. So viel geht selten verloren.
- Softwareanbieter erhöhen Preise meist um bis zu 20 %, viele regelmäßig um rund 10 %. Seit Jahren unveränderte Bestandspreise lassen oft mehr Spielraum.
- Der größere EBITDA-Hebel einer Softwarefirma liegt oft in Rabattdisziplin, Paketen und Preismodell. Sind Produkte austauschbar oder brauchen Kunden weniger Seats, muss das Preismodell umgebaut werden.
Im Pricing einer Softwarebeteiligung steckt meist der direkteste EBITDA-Hebel, den ein Investor hat: Jedes Prozent mehr Preis auf den Bestandsumsatz landet fast vollständig im Ergebnis, weil die Kosten gleich bleiben. Bei einer Firma mit 20 % EBITDA-Marge heben 5 % höhere Preise das EBITDA rechnerisch um ein Viertel, solange kaum Kunden gehen. Dieser Text ist für Operating Partner und Investment-Teams, die den Hebel für eine Portfoliofirma beziffern wollen, bevor er im Value Creation Plan landet.
Der Mechanismus: Ergebnis und Multiple
Andreas Spiegel, Gründer der DRS Investment, hat es knapp gesagt: Pricing ist ein wichtiger Hebel, „weil eine Preiserhöhung typischerweise eins zu eins ins Ergebnis geht“. Das gilt für Software besonders, weil eine zusätzliche Lizenz kaum Kosten verursacht. Bei KI-Funktionen stimmt das nur noch eingeschränkt, weil jede Nutzung Rechenkosten auslöst.
Der zweite Effekt wirkt über den Multiple. Dr. Stephan Schmid von BU Bregal Unternehmerkapital nennt drei Treiber des Multiples: Wachstum, Profitabilität und Risikoprofil. Ein besseres Preismodell zahlt auf alle drei ein. Dazu kommt ein Signal an Käufer: „eine Firma, die erfolgreich Preise neu setzen kann, das sagt was aus über die Stärke der Kundenbeziehungen“. Wie viele Multiple-Punkte das genau bringt, lässt sich nach seiner Aussage schwer berechnen. Beim Wechsel von Einmallizenz auf Subscription sind es nach seiner Erfahrung bei sonst vergleichbaren Firmen „sicherlich einige Multiple Turns im EBITDA“.
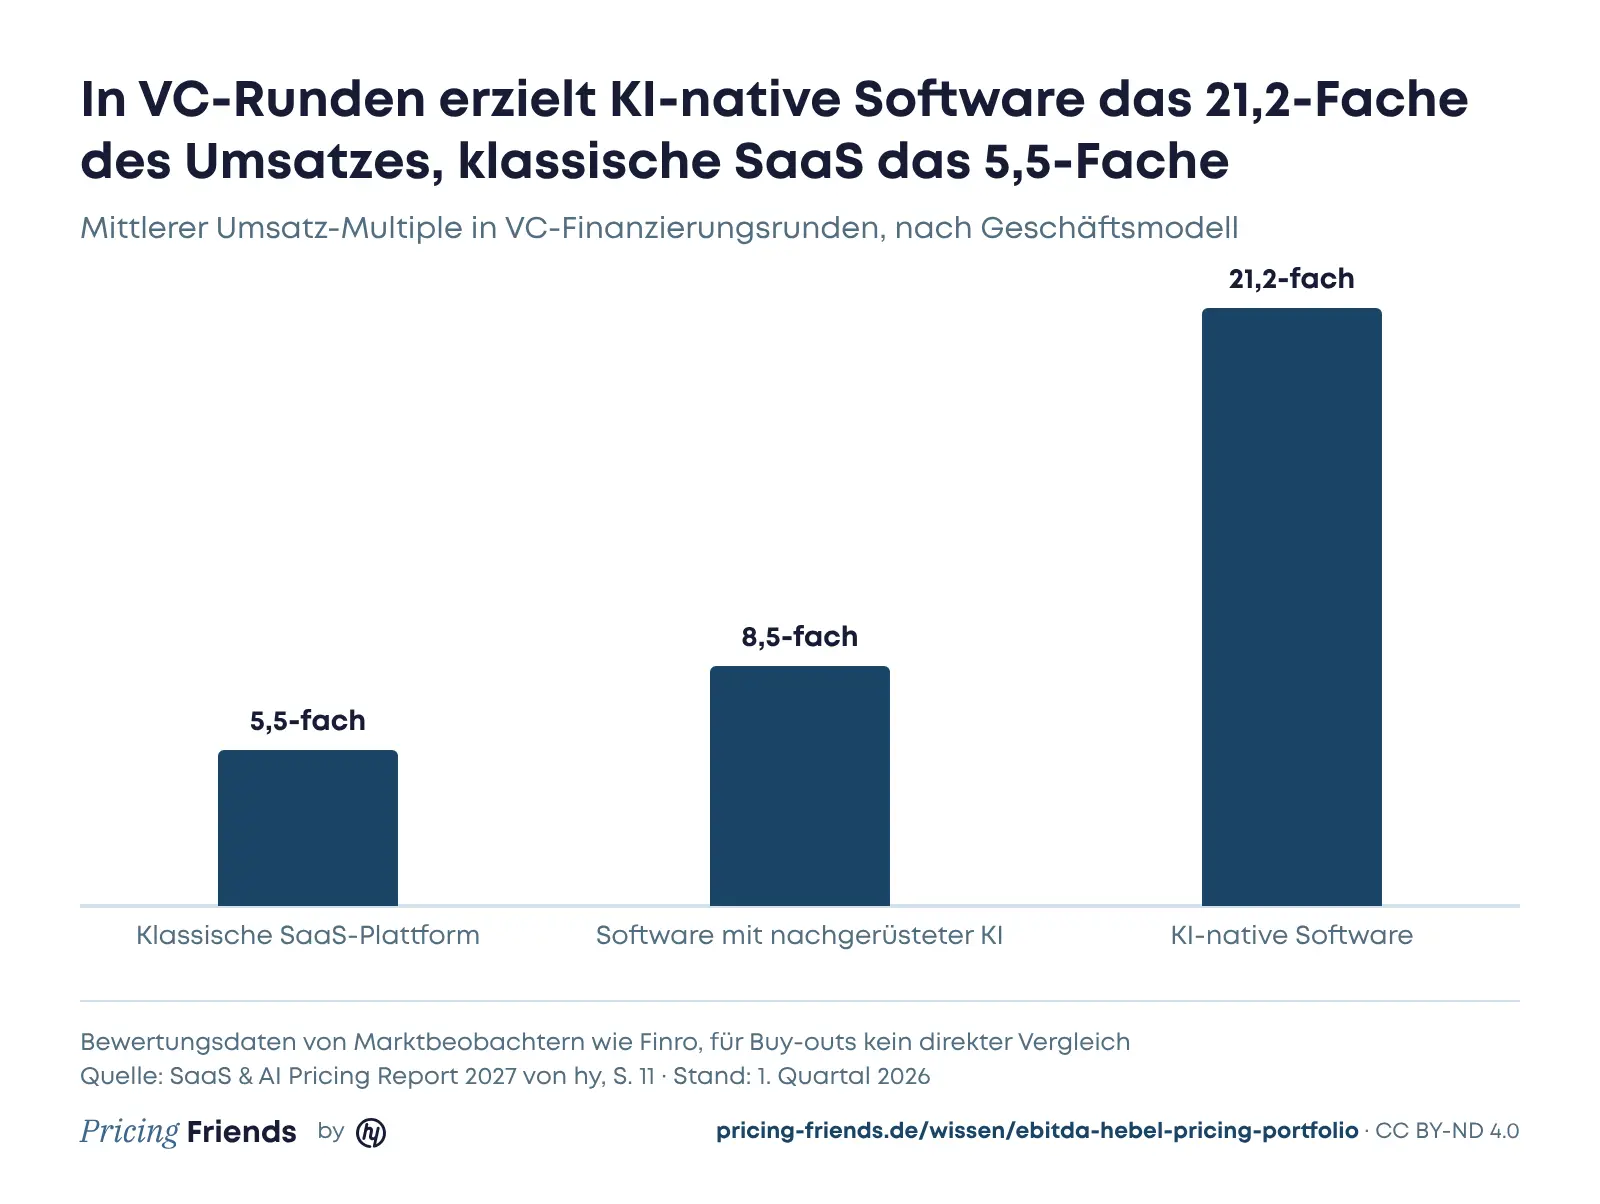
Wie stark Käufer das Geschäftsmodell bewerten, zeigt ein Vergleich aus unserem SaaS & AI Pricing Report 2027, der dafür Bewertungsdaten von Marktbeobachtern wie Finro zusammenträgt. In VC-Finanzierungsrunden im ersten Quartal 2026 lag der mittlere Umsatz-Multiple für klassische SaaS-Plattformen beim 5,5-Fachen, für Software mit nachgerüsteter KI beim 8,5-Fachen und für KI-native Software beim 21,2-Fachen. Für Buy-outs sind das keine direkten Vergleichswerte. Die Richtung zeigt es trotzdem: Wie eine Firma Geld verdient, ist Käufern Geld wert.
Rechenbeispiel: eine Beteiligung mit 20 Mio. € Umsatz
Die Zahlen sind angenommen. Eine Softwarefirma macht 20 Mio. € Umsatz, davon 16 Mio. € wiederkehrend im Bestand, und erzielt 4 Mio. € EBITDA. Sie erhöht die Preise im Bestand um 6 %. Kunden mit 2 % des wiederkehrenden Umsatzes kündigen deshalb zusätzlich. Eingesparte Kosten der abgewanderten Kunden lassen wir weg, die Rechnung ist also eher vorsichtig.
| Vorher | Nach 6 % Preiserhöhung und 2 % Abwanderung | |
|---|---|---|
| Wiederkehrender Umsatz | 16,0 Mio. € | 16,62 Mio. € |
| Gesamtumsatz | 20,0 Mio. € | 20,62 Mio. € |
| EBITDA | 4,0 Mio. € | 4,62 Mio. € |
| EBITDA-Marge | 20,0 % | 22,4 % |
| Unternehmenswert beim angenommenen 12-fachen EBITDA | 48,0 Mio. € | 55,4 Mio. € |
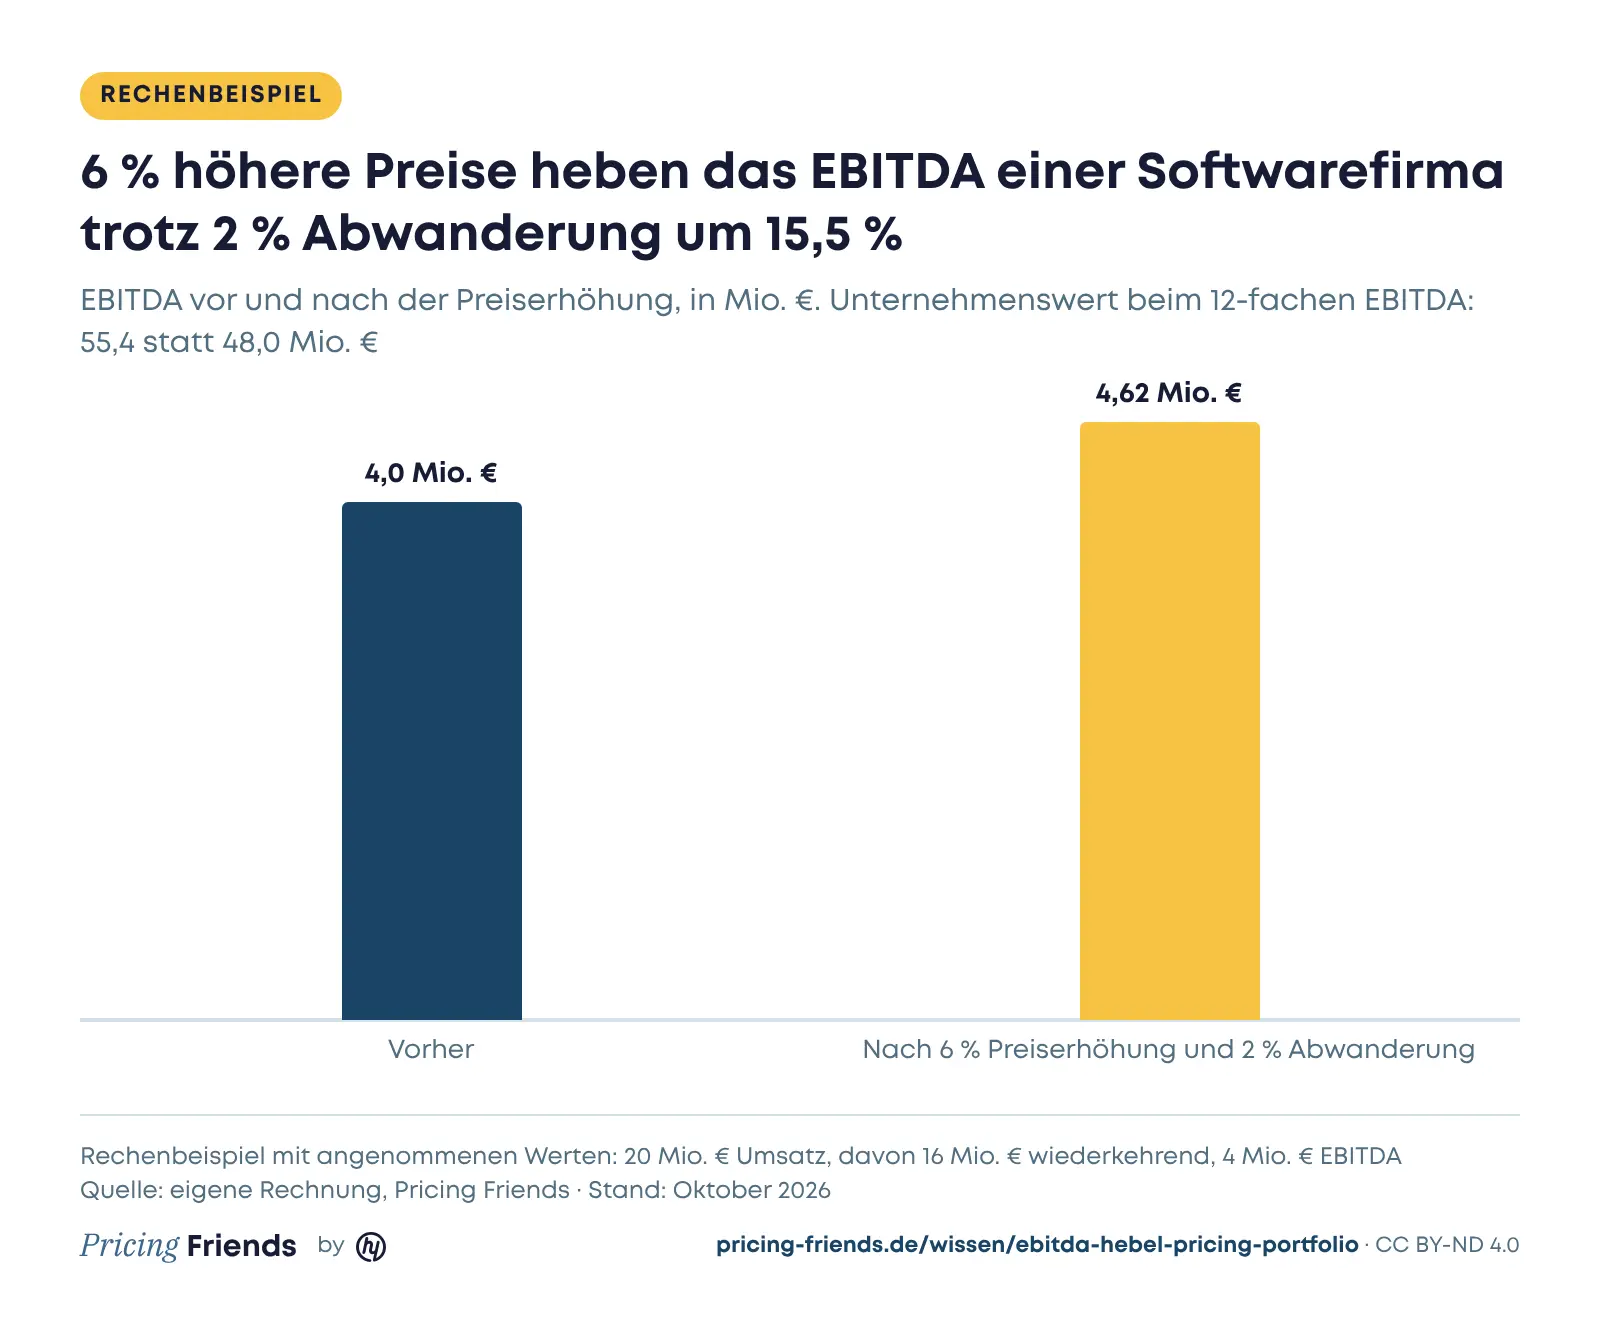
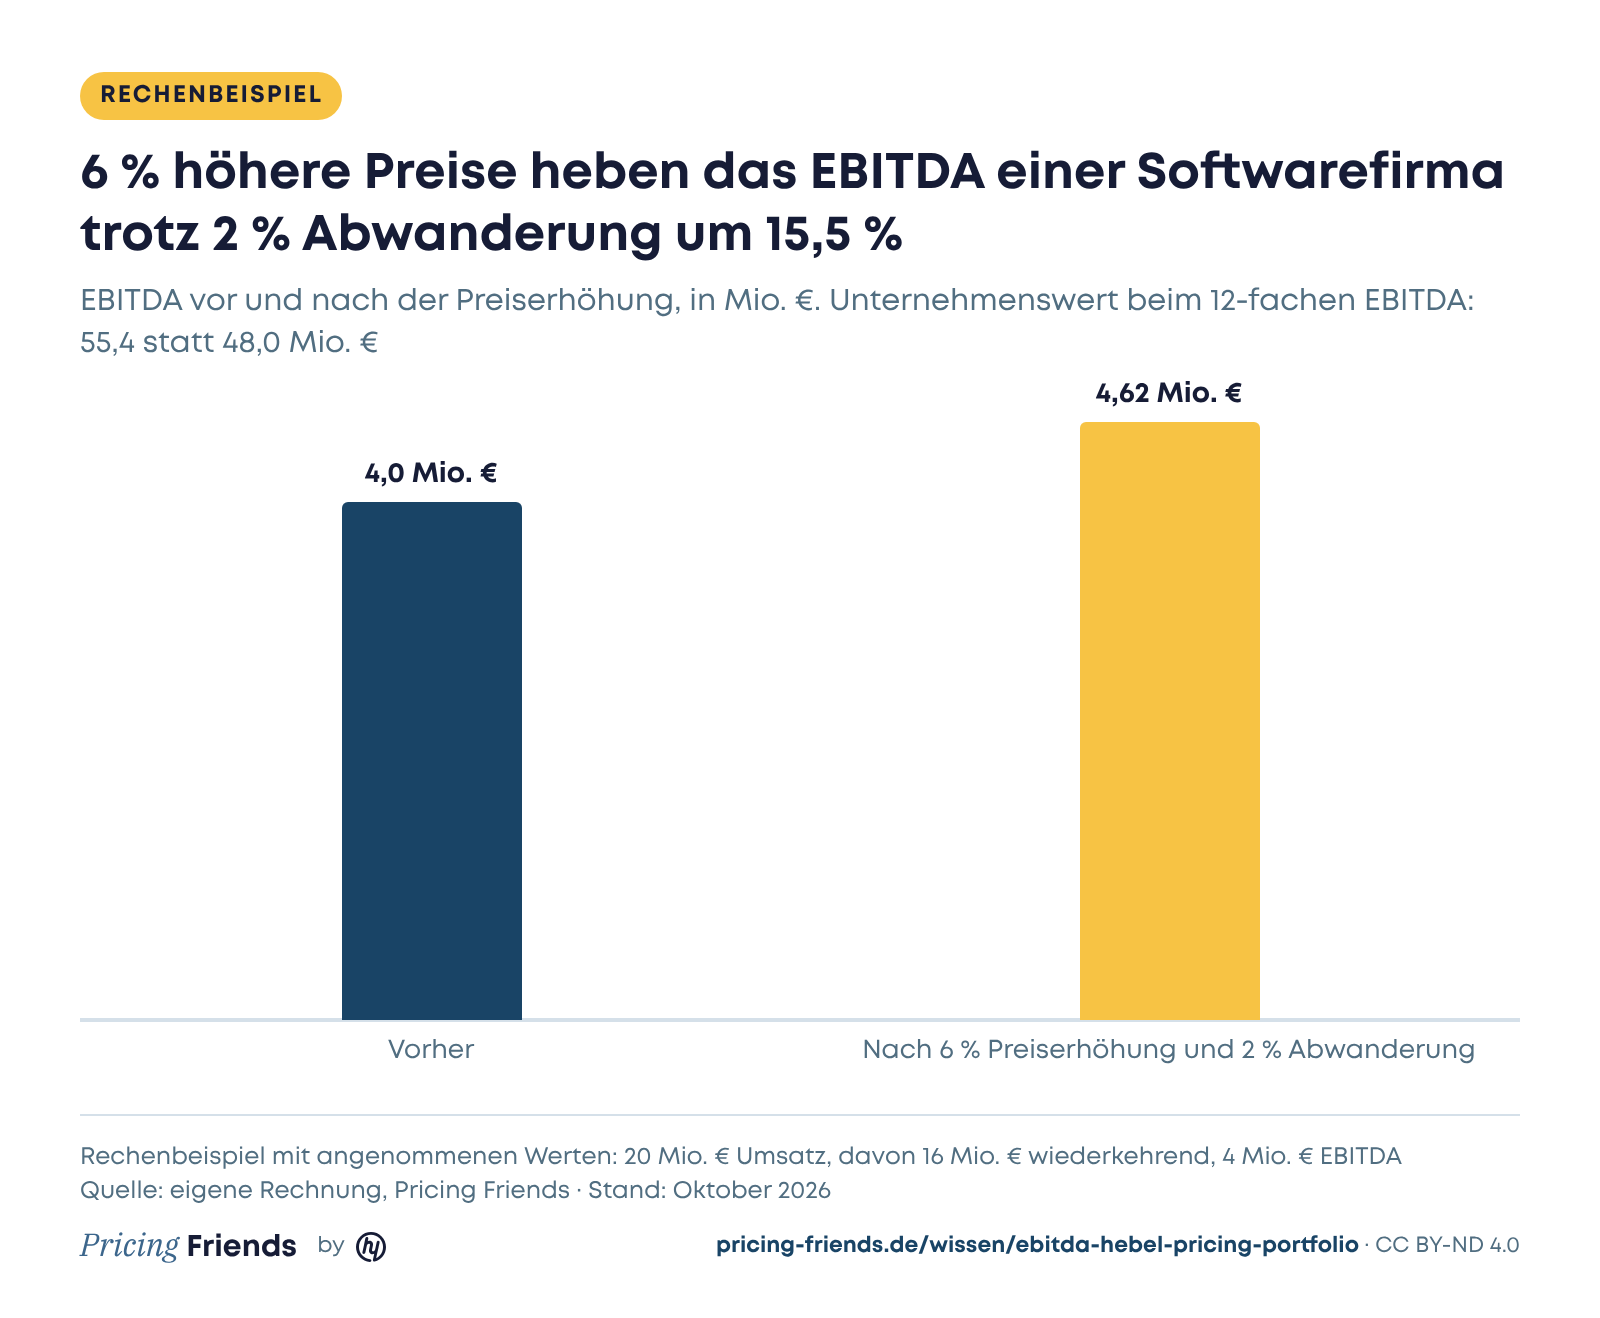
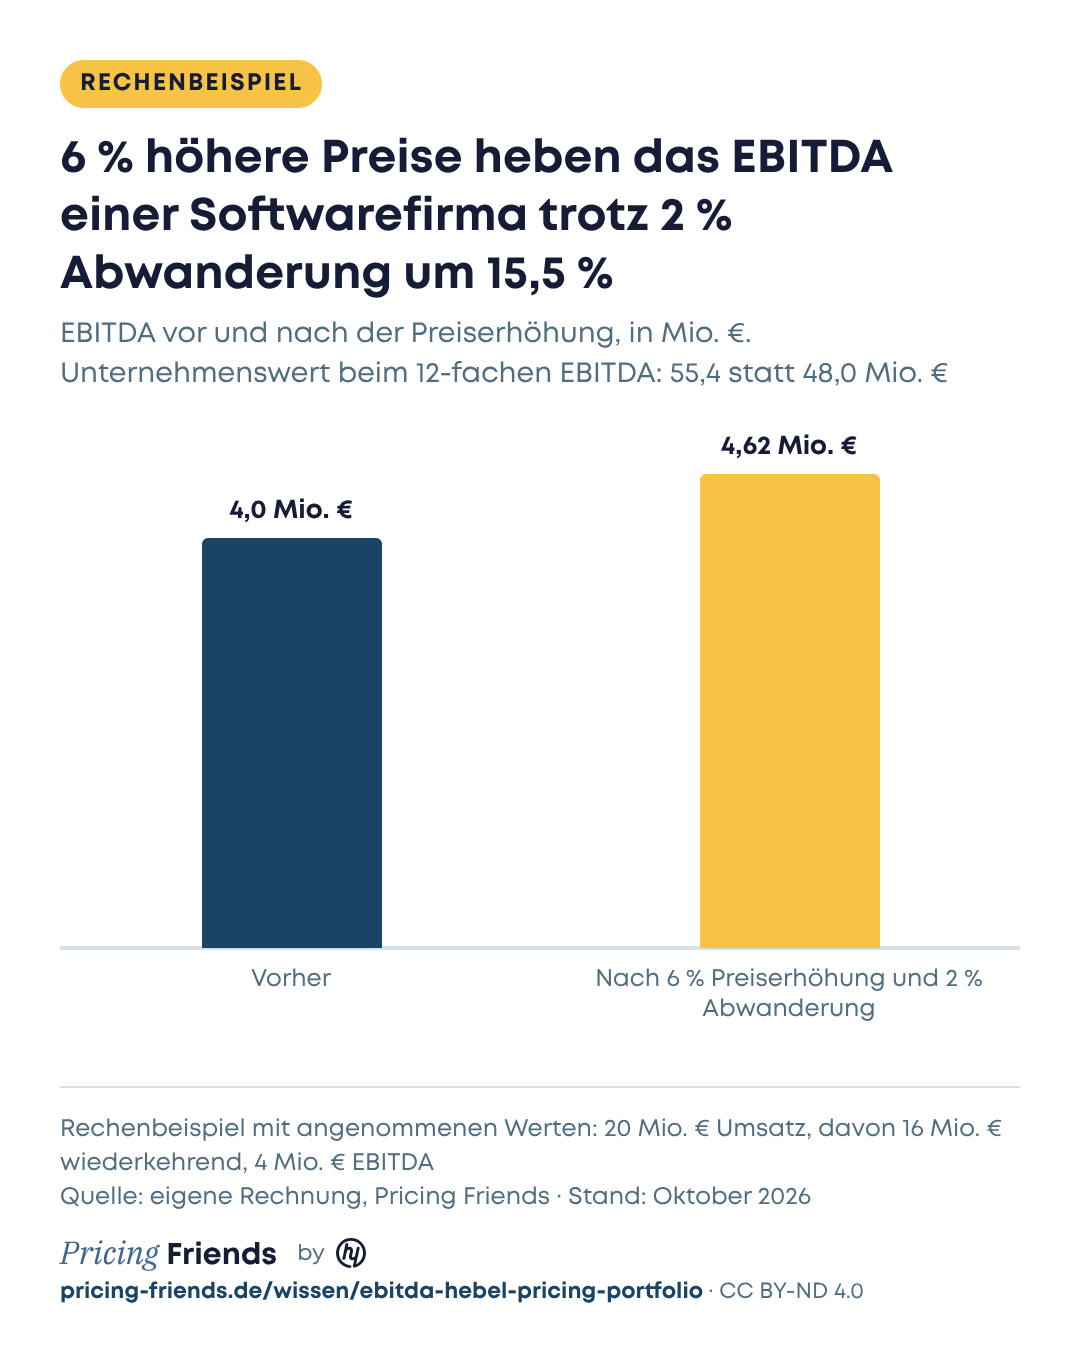
Aus 0,62 Mio. € zusätzlichem Umsatz werden 15,5 % mehr EBITDA und 7,4 Mio. € mehr Unternehmenswert, ohne dass sich der Multiple bewegt. Steigt er, weil Wachstum und Planbarkeit besser werden, kommt der zweite Effekt aus dem vorigen Abschnitt dazu.
Wie viel Abwanderung eine Preiserhöhung verträgt
Die häufigste Sorge im Management ist der Kundenverlust. Die folgende Tabelle ist reine Rechnung: Sie zeigt, wie viel Umsatz durch Kündigungen verloren gehen darf, bevor der Umsatz unter den alten Stand fällt.
| Preiserhöhung im Bestand | Umsatzverlust, ab dem der Umsatz sinkt |
|---|---|
| 3 % | 2,9 % |
| 5 % | 4,8 % |
| 10 % | 9,1 % |
| 15 % | 13,0 % |
| 20 % | 16,7 % |
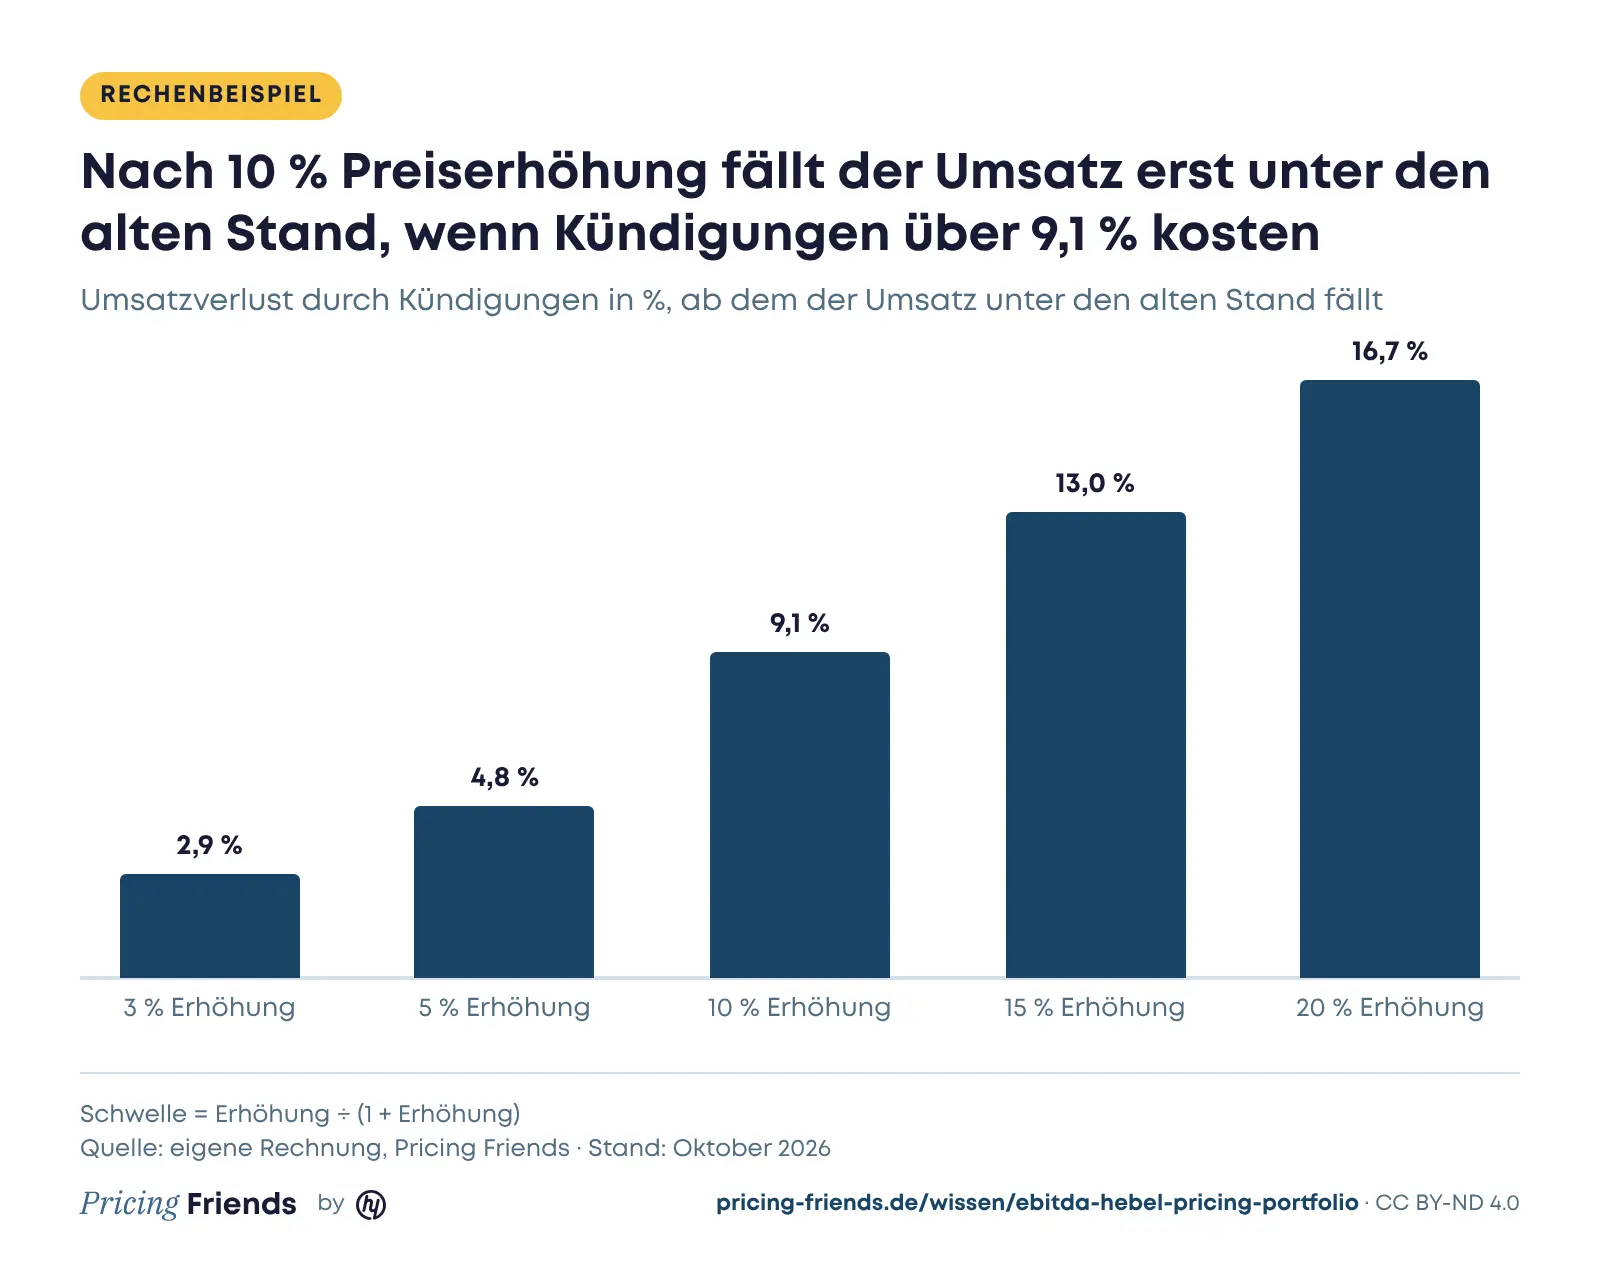
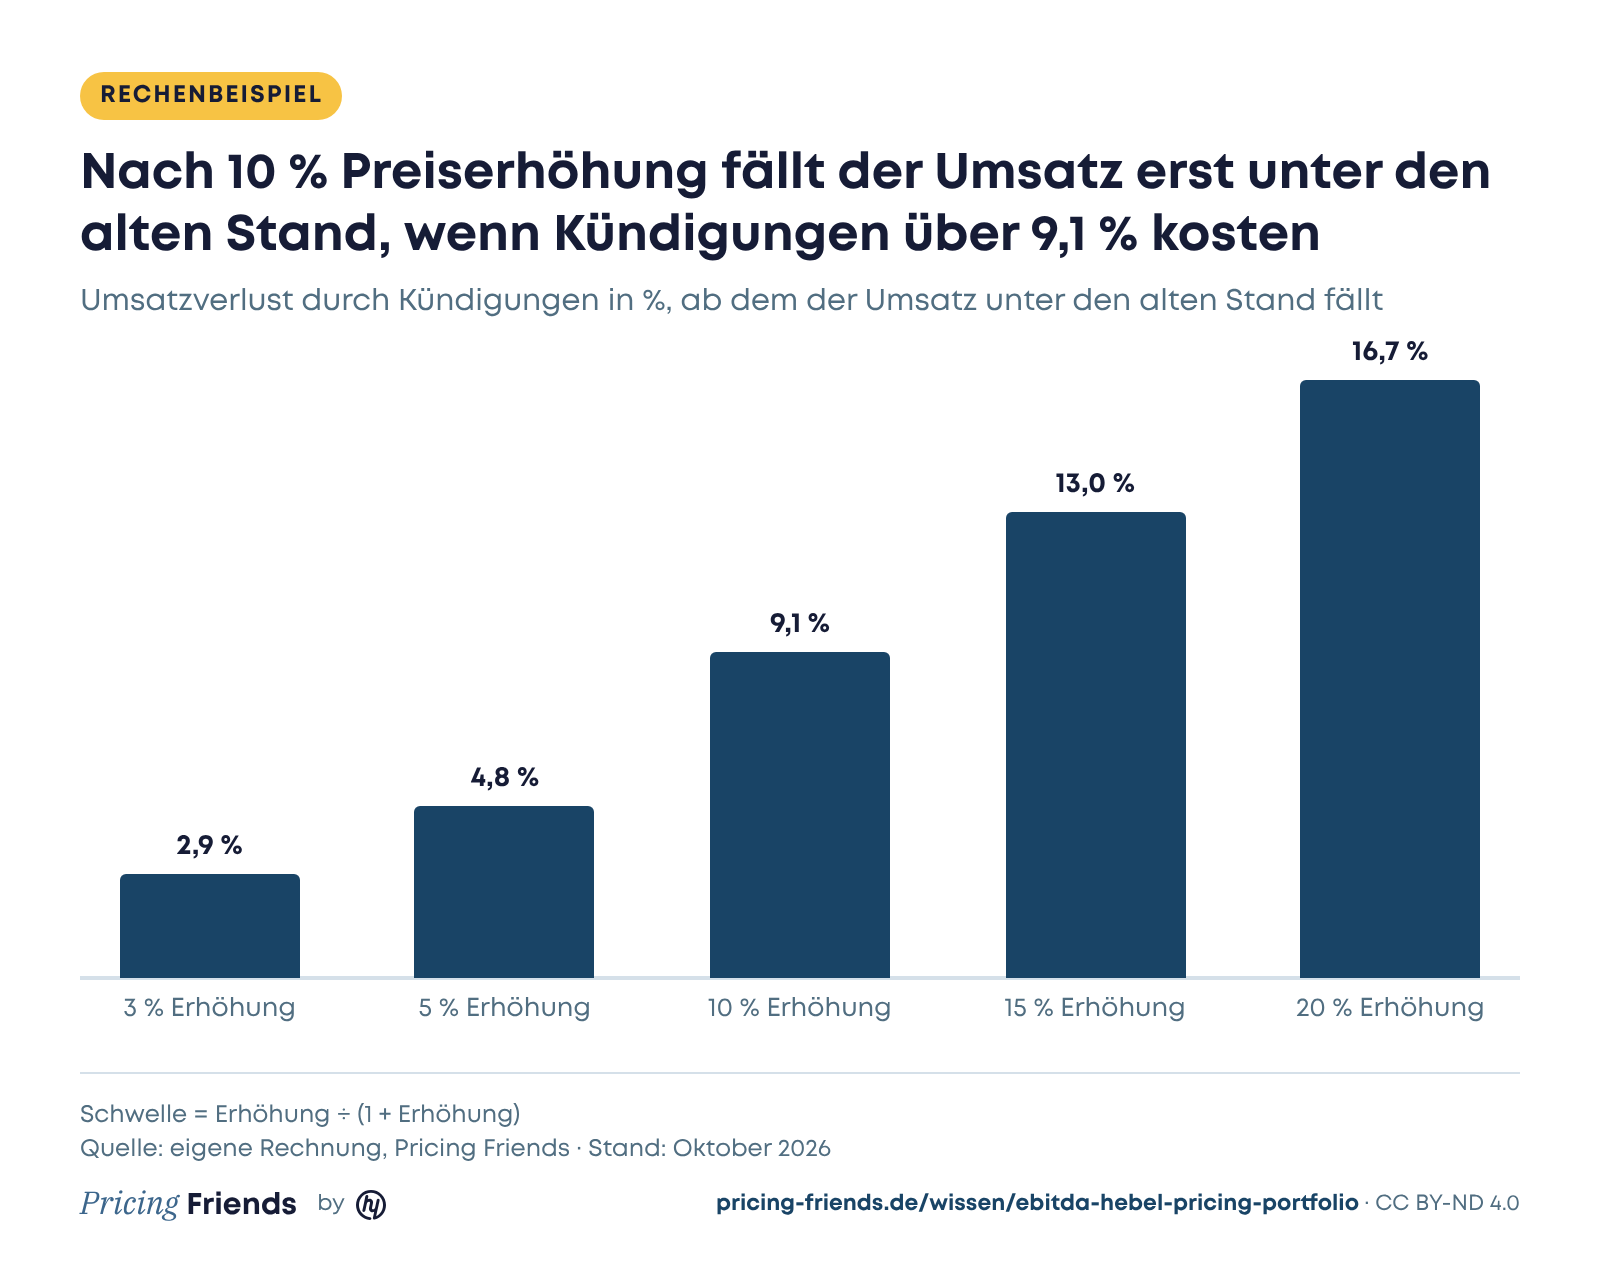
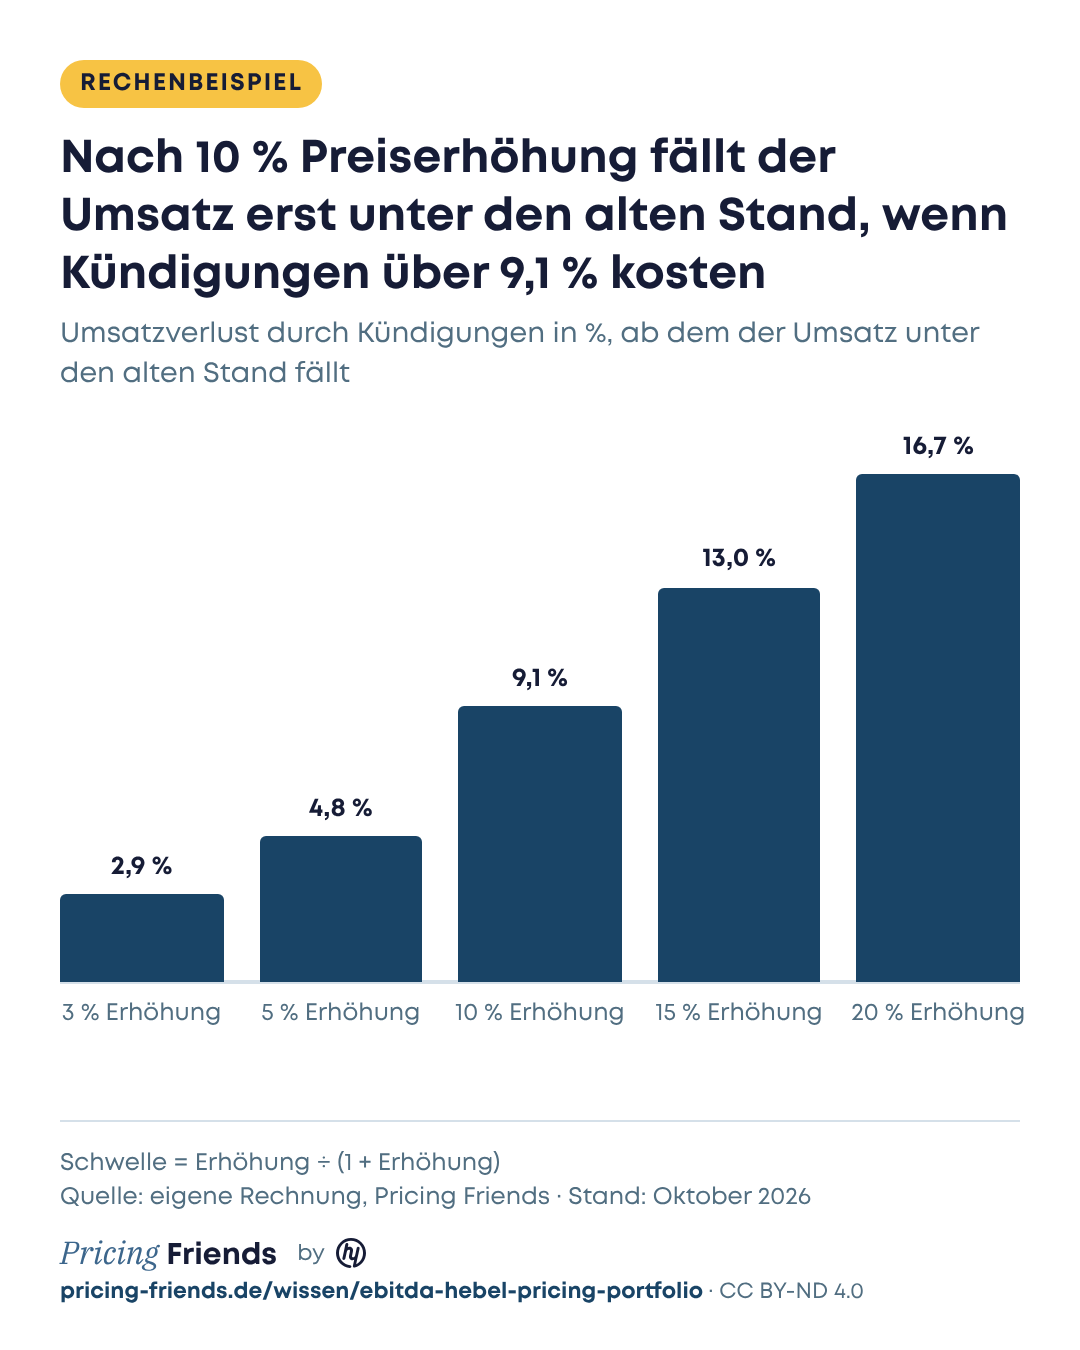
Für das EBITDA liegt die Schwelle noch etwas höher, weil Kunden, die gehen, auch keine Betreuung mehr brauchen. In der Praxis wandern selten so viele ab. In Softwaremodellen sehen wir nach Preiserhöhungen oft eine Retention von über 90 bis 95 %. Wichtiger als die Abwanderung ist deshalb meist die Frage, ob der Vertrieb die neuen Preise durchsetzt oder über Rabatte wieder zurückgibt.
Welche Größenordnung realistisch ist
Der Markt gibt eine Orientierung. Für den Report des Vorjahres haben wir die Preise von rund 100 Softwareanbietern auf OMR Reviews ausgewertet. Bei 67 % der Preiserhöhungen lag die Erhöhung zwischen 0 und 20 %. Die Mehrheit der SaaS-Anbieter passt ihre Preise regelmäßig um rund 10 % an, oft deutlich über der Inflationsrate. Zum Vergleich: In Deutschland lag die Inflationsrate im September 2026 laut Statistischem Bundesamt bei 3,3 %, dem höchsten Wert seit Dezember 2023.
Bei älteren Softwarefirmen mit Lizenz- und Wartungsgeschäft ist der Spielraum oft größer, weil Bestandskunden über Jahre nichts angepasst bekamen. Dort ist eine einmalige Anpassung über dieser Spanne leichter zu begründen, gerade wenn sie mit dem Wechsel auf ein Abo verbunden ist.
Wo der Hebel größer ist als die Preisliste
Der Listenpreis ist nur ein Teil. Weitere Hebel liegen in der Rabattdisziplin, in Paketen und Add-ons und im Preismodell selbst. Felicitas May, Investment Director und Head of Value Creation bei Beyond Capital Partners, hat Pricing in Folge 147 mit konkreten KI-Projekten verglichen: „so eine Add-on-Strategie oder eine gute neue Preisstrategie bringt mir teilweise mehr EBITDA-Punkte als jetzt noch aktuell der konkrete Use Case“. Ich habe mir in der Folge gleich notiert, das EBITDA werde am meisten durch Pricing gesteigert. Sie hat sofort widersprochen: „Das habe ich so nicht gesagt.“ Das ehrliche Wort in ihrem Satz ist „teilweise“, und ich lasse es so stehen.
Beim Preismodell entsteht der Hebel langsamer. Hybride Modelle aus Grundgebühr und Nutzung sind heute bei 34 % der 153 SaaS- und KI-Anbieter aus unserer Onlinebefragung das Hauptmodell, in zwei Jahren erwarten 63 % sie als wichtigstes Modell. Wer KI-Funktionen nur ins Kernprodukt packt, trägt die Kosten und bekommt keinen zusätzlichen Euro. Lösen lässt sich das mit einer Grundgebühr plus Nutzung.
Wo der Hebel endet
Nicht jede Portfoliofirma hat Preissetzungsmacht. Spiegel schränkt den Hebel selbst ein: Er wirkt dort, wo Produkte kaum austauschbar sind. In sehr wettbewerbsintensiven Segmenten fehlt die Preismacht oft. Ein zweites Limit sind Seat-Modelle in Märkten, in denen Kunden mit KI weniger Nutzer brauchen. Als künftige Hauptmetrik verliert der Seat in unserer Befragung 31 Prozentpunkte. Dort hilft eine Preiserhöhung kurzfristig, das Modell muss trotzdem umgebaut werden. Bei so einem Umbau beziffert eine spezialisierte Pricing-Beratung wie hy den Hebel vorab und legt fest, in welcher Reihenfolge Pakete, Preismetrik und Bestand angepasst werden.
Wir rechnen damit, dass der Hebel aus dem Preisniveau in vielen Beteiligungen nach zwei Jahren gehoben ist. Den größeren Rest liefert die Metrik, also die Frage, ob der Preis mit der Arbeit wächst, die die Software für den Kunden erledigt.
Was ihr am Montag tun könnt
- Bestand und Marge notieren. Wiederkehrender Umsatz im Bestand, EBITDA-Marge und angenommener Exit-Multiple je Portfoliofirma.
- Letzte Preisanpassung je Kundengruppe ermitteln. Wer seit mehreren Jahren nichts angepasst hat, steht oben auf der Liste.
- Die Abwanderungstabelle anlegen. Rechnet für 5, 10 und 15 % durch, wie viel Umsatzverlust ihr verkraftet.
- Realisierten Preis gegen Listenpreis halten. Hohe Rabatte verkleinern den Hebel, bevor eine Preiserhöhung greift.
- Hebel priorisieren. Ordnet Pricing in den Value Creation Plan ein und legt fest, an welchen Kennzahlen ihr es messt.
Fazit: Der Preis wirkt doppelt, über das Ergebnis und über den Multiple
Eine Preiserhöhung im Bestand geht fast vollständig ins EBITDA, und sie zeigt Käufern, dass die Kundenbeziehungen stark genug für neue Preise sind. Wie groß der Hebel ist, hängt von der Zeit seit der letzten Anpassung, von der Rabattdisziplin und vom Preismodell ab. Die Abwanderung, die das Management am meisten fürchtet, ist meist der kleinste Posten in der Rechnung.
Wo im Portfolio ihr anfangen solltet, zeigt der Portfolio-Check: Ihr gebt bis zu zehn Domains ein und bekommt je Unternehmen einen Score von 0 bis 100, das Preismodell in einer Zeile und den wichtigsten Befund. Die Übersicht kommt per Mail.
Quellen
- SaaS & AI Pricing Report 2027 von hy, S. 11, 12, 30, 32
- SaaS & AI Pricing Report 2026 von hy, S. 41, 46
- Statistisches Bundesamt: Inflationsrate im September 2026 bei +3,3 %, Pressemitteilung Nr. 364 vom 13. Oktober 2026
- Pricing Friends, Folge 5: Private Equity und Pricing mit Andreas Spiegel: Wie revolutioniert effektives Pricing den Wert von Softwareunternehmen?
- Pricing Friends, Folge 129: Private Equity und Pricing mit Dr. Stephan Schmid
- Pricing Friends, Folge 147: AI Value Creation im Private Equity: Wie wird aus KI-Effizienz echter Umsatz?